Projektzeiterfassung für die Forschungszulage: Nachweise, die das Finanzamt sehen will
Die Forschungszulage ist für viele Unternehmen die wohl attraktivste Förderung der letzten Jahre: Sie wird direkt mit der Steuerschuld verrechnet, und es gibt sie unabhängig von Branche und Größe. Weniger bekannt ist, wie genau das Finanzamt hinsieht, wenn es um die Personalkosten geht. Jede geförderte Stunde muss belegt sein – und genau hier entscheidet sich, ob aus der Zulage am Ende ein Guthaben oder eine Rückforderung wird.
So funktioniert die Forschungszulage in Kürze
Das Verfahren hat zwei Stufen. Zuerst prüft die Bescheinigungsstelle Forschungszulage (BSFZ), ob Ihr Vorhaben als Forschung und Entwicklung (FuE) förderfähig ist, und stellt eine Bescheinigung aus. Mit dieser Bescheinigung beantragen Sie die Zulage anschließend beim Finanzamt, im Rahmen der Einkommen- oder Körperschaftsteuererklärung.
Die Eckdaten, wie sie sich für Aufwendungen ab dem 1. Januar 2026 darstellen:
- Fördersatz: 25 Prozent der förderfähigen Aufwendungen, für kleine und mittlere Unternehmen 35 Prozent.
- Bemessungsgrundlage: bis zu 12 Millionen Euro pro Jahr.
- Gemeinkostenpauschale: zusätzlich 20 Prozent der förderfähigen Aufwendungen, bei Vorhaben, die nach dem 31. Dezember 2025 beginnen.
- Forschende Inhaber von Personenunternehmen: pauschal 100 statt bisher 70 Euro je Arbeitsstunde.
Für die meisten Betriebe sind die Personalkosten der größte Posten – und die lassen sich nur ansetzen, soweit Sie nachweisen, wie viele Stunden Ihre Mitarbeiter tatsächlich im Vorhaben gearbeitet haben.
Was das Finanzamt von Ihrer Zeiterfassung erwartet
Die Bescheinigung der BSFZ ist nur die Eintrittskarte. Beim Finanzamt stehen die Stunden im Mittelpunkt: Es verlangt Stundennachweise für die FuE-Tätigkeit, vor allem dann, wenn Mitarbeiter nicht ausschließlich im Vorhaben arbeiten. Aus den Hinweisen der Finanzverwaltung und der Beraterpraxis lassen sich vier Anforderungen ableiten:
- Pro Mitarbeiter und pro Vorhaben. Jede Stunde gehört genau einem FuE-Vorhaben, erkennbar an einer eindeutigen Kennung wie einer Projektnummer. Doppelzuordnungen – etwa dieselbe Stunde in zwei Förderprojekten – sind nicht zulässig.
- Laufend und arbeitsbegleitend. Eine Liste, die Monate später aus Kalendereinträgen und Erinnerung rekonstruiert wurde, wird in der Praxis häufig nicht anerkannt.
- Nur echte FuE-Tätigkeit. Reine Verwaltungs-, Management- oder Logistikarbeit gehört nicht in die Förderstunden. Wer sie sauber trennt, hat bei einer Prüfung die besseren Argumente.
- Nachvollziehbar und aufbewahrt. Die Nachweise müssen einer Prüfung standhalten. Vorgaben zur Aufbewahrung sollten Sie mit Ihrem Steuerberater abstimmen.
Fehlt der Nachweis, fallen die betroffenen Stunden aus der Bemessungsgrundlage. Die Zulage sinkt – und bei bereits ausgezahlten Beträgen kann das Finanzamt zurückfordern.
Das Bundesfinanzministerium stellt dafür ein Muster für einen FuE-Stundenzettel bereit: ein Monatsblatt je Mitarbeiter und Vorhaben mit den täglichen FuE-Stunden, ergänzt um Bestätigungen und Unterschriften. Das ist ein brauchbares Format, aber kein Zwang – entscheidend ist, dass Ihre Aufzeichnung dieselben Informationen zuverlässig liefert.
Warum Excel und Zettel hier an ihre Grenzen kommen
Eine Tabelle, die am Monatsende gefüllt wird, erfüllt die zweite Anforderung kaum. Ein Zettel am Arbeitsplatz geht verloren, eine Excel-Datei lässt sich jederzeit ändern, ohne dass es auffällt. Und sobald jemand an drei Projekten gleichzeitig arbeitet, wird die saubere Trennung zur Handarbeit. Eine Projektzeiterfassung löst genau diese Punkte: Die Stunde wird an dem Tag gebucht, an dem sie anfällt, und sie wird dem Projekt zugeordnet, an dem gearbeitet wurde.
So bilden Sie ein FuE-Vorhaben in Xpert-Timer pro ab
Ein Vorhaben, ein Projekt. Legen Sie für jedes geförderte Vorhaben ein eigenes Projekt an und halten Sie es konsequent getrennt vom Tagesgeschäft. Die Projektnummer kann Xpert-Timer pro automatisch vergeben; sie dient Ihnen als eindeutige Kennung. Arbeitspakete des Vorhabens bilden Sie als Unterprojekte oder Aufgaben ab, und Notizen an den Aufgaben halten fest, was getan wurde – eine hilfreiche Ergänzung zur reinen Stundenzahl.
Jeder bucht auf das Vorhaben, an dem er arbeitet. Wer forscht, startet den Timer auf dem FuE-Projekt. Wer zwischendurch administrative Aufgaben erledigt, bucht sie auf ein anderes Projekt. So entsteht die Trennung von FuE und Nicht-FuE ohne Nacharbeit.
Zeitnahe Erfassung erzwingen. In der Konfiguration von Xpert-Timer pro legen Sie fest, wie weit Zeiten rückwirkend nachgetragen und geändert werden dürfen – zum Beispiel nur drei Tage für Nachträge und nur ein Tag für Änderungen. Damit machen Sie die Anforderung „laufend und arbeitsbegleitend“ zur technischen Regel statt zur guten Absicht.
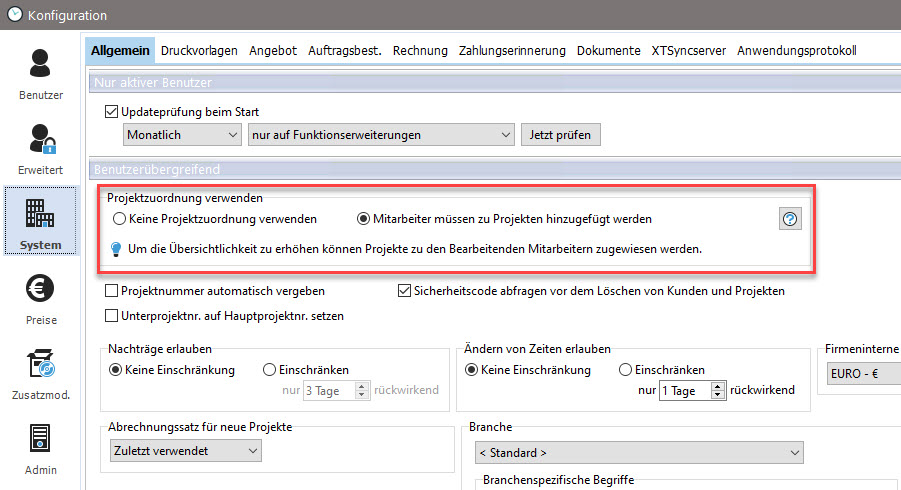
Zugriffsrechte sauber vergeben. Über die Rechteverwaltung bestimmen Sie, wer Zeiten ändern darf. Wenn nur wenige Personen korrigieren können, bleibt der Bestand belastbar.
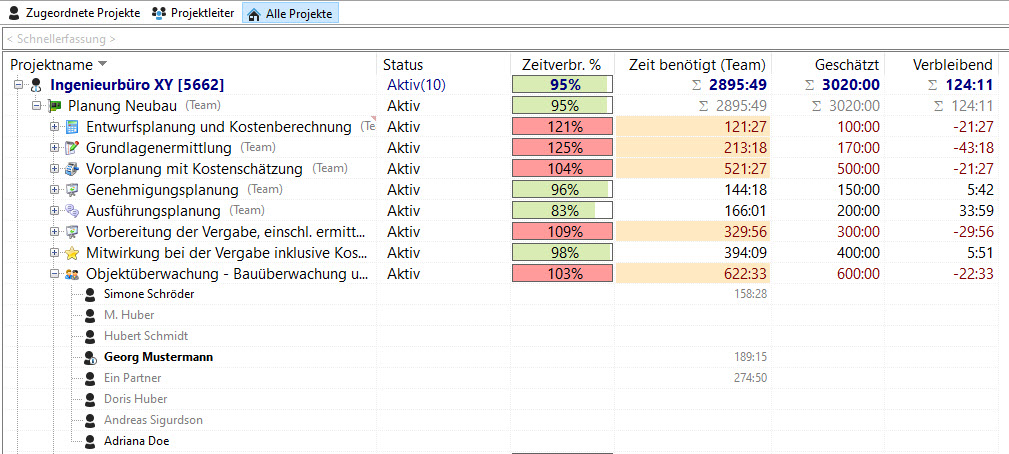
Auswerten statt abtippen. Der Projektmanager zeigt die gebuchte Zeit je Projekt und je Mitarbeiter, im Vergleich zur geplanten Zeit. Die Berichte lassen sich anpassen und exportieren – für den Stundennachweis je Mitarbeiter und Vorhaben, den Sie Ihrem Steuerberater oder dem Finanzamt vorlegen.
Die Daten bleiben bei Ihnen. Xpert-Timer pro läuft lokal oder auf einem Server in Ihrem Unternehmen, ohne Cloud. Gerade bei Forschungsvorhaben, über die Sie ungern Details nach außen geben, ist das ein Vorteil.
Eine Checkliste für den Start
- Für jedes geförderte Vorhaben ein eigenes Projekt mit eindeutiger Projektnummer anlegen
- Projektteam festlegen und die Mitarbeiter dem Projekt zuordnen
- FuE-Tätigkeiten und Verwaltungsaufgaben auf getrennte Projekte buchen
- Fristen für Nachträge und Zeitänderungen in der Konfiguration begrenzen
- Rechte zum Ändern von Zeiten auf wenige Personen beschränken
- Monatlich die Stunden je Mitarbeiter und Vorhaben auswerten und gegen den Arbeitsplan prüfen
- Berichte exportieren und gemeinsam mit den Lohnunterlagen archivieren
Was Software nicht ersetzt
Eine Zeiterfassung liefert die Stunden, den Rest müssen Sie liefern: den Antrag bei der BSFZ, die Beschreibung der Forschungsarbeit und die Lohnunterlagen, aus denen sich die Personalkosten ergeben. Auch die Frage, welche Tätigkeit als FuE zählt, beantwortet nicht die Software, sondern Ihre Bescheinigung und Ihr Berater. Dieser Beitrag ist keine Steuer- oder Rechtsberatung; die Regeln ändern sich, und im Zweifel gilt, was Ihr Steuerberater oder die BSFZ sagt.
Jetzt ausprobieren: Testen Sie Xpert-Timer pro 30 Tage lang kostenlos und mit allen Modulen – ohne Registrierung. Wie Sie Zeiten nachträglich einschränken und Rechte vergeben, steht im Xpert-Timer Handbuch.
Quellen: IHK Dresden: Erweiterungen der Forschungszulage ab 1. Januar 2026 · DIHK: Mehr Förderung für Innovationen · Ecovis: Leitfaden zum Forschungszulagengesetz · REB Steuerberatung: Stundenaufzeichnung im geförderten Start-up · IHK Ostwestfalen: FuE-Stundenzettel